Meubles anciens, tableaux, argenterie, tapis : en cas de sinistre, votre assurance vous indemnisera-t-elle à la juste valeur ? Tout dépend de la manière dont ces biens ont été déclarés et documentés. Voici les points à vérifier.
Connaître ce que l’on possède
Beaucoup de familles ignorent la valeur réelle de leur mobilier ancien. Certaines pièces sont surestimées, d’autres largement sous-estimées. Un inventaire estimé des objets les plus importants est le point de départ d’une couverture adaptée.
Valeur de marché et valeur de remplacement
La valeur de marché correspond au prix auquel un objet pourrait être vendu aujourd’hui. La valeur de remplacement correspond au coût d’achat d’un objet équivalent sur le marché, généralement plus élevé. Les contrats d’assurance se réfèrent à l’une ou l’autre selon les cas : renseignez-vous auprès de votre assureur.
Constituer un dossier
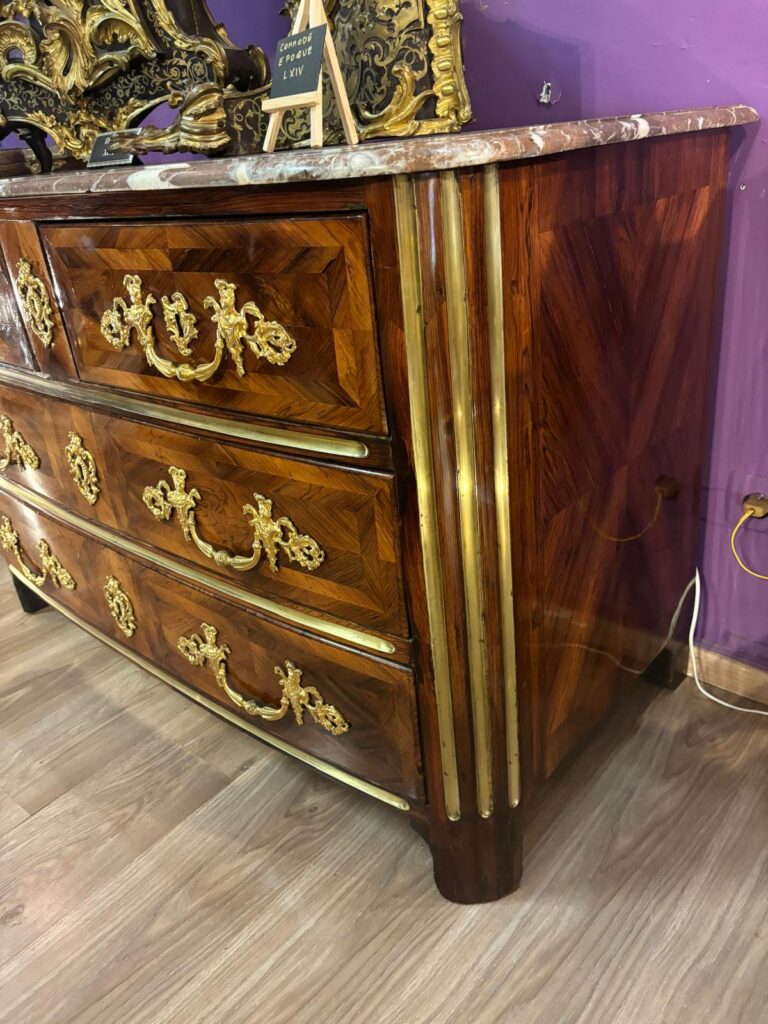
- Des photographies de chaque pièce importante, vue d’ensemble et détails (signatures, marques, poinçons).
- Une description : nature, époque, dimensions, état.
- Une estimation argumentée, pièce par pièce.
- Les justificatifs : factures, certificats, documents de provenance.
Conservez ce dossier en double, dont un exemplaire hors du domicile ou sous forme numérique.
Mettre à jour régulièrement
Les valeurs évoluent avec le marché. Une estimation réalisée il y a vingt ans peut être très éloignée de la réalité actuelle, dans un sens comme dans l’autre. Une mise à jour périodique, ou à l’occasion d’un héritage ou d’un déménagement, est recommandée.
Prévenir plutôt que guérir
Au-delà de l’assurance, quelques précautions limitent les risques : éloigner les œuvres des sources de chaleur et d’humidité, fixer solidement les tableaux et miroirs lourds, protéger les pièces fragiles lors des travaux ou des déménagements, et rester discret sur les objets de valeur que l’on possède.
Comment nous pouvons vous aider
Lors d’une estimation à domicile, nous identifions les pièces les plus significatives de votre intérieur et vous donnons une fourchette de valeur pour chacune. Cette information vous permet d’en discuter avec votre assureur. Pour les pièces les plus importantes, une expertise approfondie peut être utile.